

Creatis - Le Pouvoir d'Agir

- 21.00 Avis
- 4,0
- Téléchargements
- 50 000+
Notre avis sur Creatis - Le Pouvoir d'Agir — Visiter Mobxio
Gérer un budget à plusieurs paraît simple jusqu’au moment où les dépenses se mélangent, où chacun garde ses propres habitudes et où un crédit ajoute une échéance à surveiller. J’ai testé Creatis - Le Pouvoir d'Agir dans cette perspective : non pas comme un simple outil de consultation, mais comme une application financière que l’on peut ouvrir ponctuellement sur un téléphone partagé ou utiliser chacun de son côté pour mieux suivre la situation du foyer. Son intérêt principal tient à cette approche centrée sur la gestion budgétaire et les crédits, plutôt qu’à une promesse de remplacer toute l’organisation financière d’une famille.
L’application est développée par Creatis S.A et proposée gratuitement. Elle appartient à la catégorie Finance, avec une classification PEGI 3, ce qui la rend adaptée à un public très large sur le plan de l’âge, même si les sujets abordés restent évidemment ceux d’une gestion financière adulte. Elle a été publiée le 7 août 2019 et rassemble aujourd’hui plus de cinquante mille installations. Sa note moyenne de 4,0, basée sur plusieurs dizaines d’évaluations, donne une impression globalement positive, mais pas celle d’un outil unanimement adopté. C’est cohérent avec mon ressenti : l’application peut être utile, surtout si l’on sait exactement quel problème l’on veut résoudre, mais elle ne transforme pas automatiquement des finances désordonnées en budget clair.
Une utilisation réaliste dans un foyer partagé
Le cas le plus parlant est celui d’un couple qui veut suivre un crédit tout en gardant une vision des dépenses courantes. Une personne peut consulter l’application avant une dépense importante, tandis que l’autre vérifie de son côté les informations nécessaires concernant le financement. Dans ce scénario, Creatis sert de point de repère pour les sujets liés à l’organisme financier et aux crédits. Elle ne remplace pas une discussion sur le budget du mois, mais elle peut éviter que chacun travaille à partir d’un souvenir différent ou d’un document ancien.
Je trouve cette distinction importante. Beaucoup d’applications de finances personnelles se concentrent sur les catégories de dépenses, les graphiques et l’agrégation de comptes. Ici, l’intérêt est plus ciblé. Si votre priorité est de comprendre vos emprunts, de retrouver les informations utiles associées à Creatis ou de garder un œil sur une relation de crédit, l’application a davantage de sens qu’un carnet de comptes généraliste. En revanche, si vous cherchez avant tout à répartir automatiquement les achats alimentaires, les abonnements et les dépenses de chaque membre du foyer, une application budgétaire spécialisée sera probablement plus complète.
Sur un appareil utilisé par plusieurs personnes, je recommande de définir une règle simple avant toute consultation : chacun doit savoir ce qu’il peut regarder et ce qu’il ne doit pas modifier. Une application financière n’est pas un tableau familial posé dans la cuisine. Les informations liées à un crédit peuvent être personnelles, et le fait de partager un téléphone ne signifie pas que tous les détails financiers doivent être accessibles à tout le monde. Creatis peut accompagner la coordination, mais elle ne doit pas devenir un prétexte pour effacer les limites entre les comptes ou les responsabilités.
Ce que l’application apporte réellement à la coordination
Dans mon usage, sa valeur apparaît surtout quand elle est intégrée à une routine courte. Par exemple, le couple peut choisir un moment fixe du mois pour consulter les informations disponibles, noter les échéances importantes dans son propre agenda et décider ensemble des dépenses à venir. L’application devient alors une source de vérification, pas l’unique système de mémoire du foyer. Cette méthode évite une erreur fréquente : ouvrir l’outil seulement lorsqu’un problème survient, puis essayer de reconstruire toute la situation dans l’urgence.
Un autre usage intéressant concerne la préparation d’un achat conséquent. Avant de s’engager, on peut consulter les informations liées au crédit, comparer ce que l’on croit devoir payer avec les éléments affichés et discuter de la place de cette charge dans le budget commun. Ce n’est pas spectaculaire, mais c’est précisément le genre de vérification qui peut éviter une décision prise sur une estimation approximative. Je conseille de ne pas se limiter au montant d’une mensualité : il faut aussi regarder l’effet de l’engagement sur les autres dépenses du foyer et conserver ses propres notes pour suivre les décisions prises.
La limite est que la coordination reste largement humaine. Creatis ne doit pas être présenté comme un espace familial complet où chaque membre disposerait automatiquement d’un rôle, d’un accès adapté ou d’un suivi partagé. Je n’utiliserais donc pas cette application comme unique outil pour gérer les finances d’une famille nombreuse, surtout lorsque plusieurs adultes doivent contribuer à un budget commun. Dans ce cas, un tableau partagé clairement organisé, associé à une application de budget, peut offrir une vue plus pratique sur les dépenses quotidiennes.
Bien séparer les comptes et les habitudes sur un même appareil
Le téléphone partagé demande un peu de discipline. Avant de laisser quelqu’un utiliser l’appareil, je vérifierais que la session ouverte correspond bien à la personne concernée et que les informations affichées ne restent pas visibles inutilement. Je ne considérerais pas la classification PEGI 3 comme une garantie de confidentialité : elle renseigne sur l’âge, pas sur la possibilité de montrer des informations financières à un enfant ou à un autre membre du foyer.
Pour un adolescent, l’application peut éventuellement servir de support à une conversation sur le budget, mais je ne lui confierais pas automatiquement la gestion d’un crédit ou la consultation libre de documents financiers. La bonne approche consiste à montrer uniquement ce qui est nécessaire, avec un adulte présent, puis à expliquer les notions de mensualité, de durée et de capacité de remboursement avec des mots simples. L’outil peut aider à rendre la discussion concrète, mais il ne remplace ni l’accompagnement parental ni le jugement d’un adulte.
Pour deux adultes, la question est différente. Ils peuvent avoir besoin de coordonner certaines charges tout en conservant des espaces financiers séparés. Dans ce cas, je conseille de décider à l’avance quelles informations doivent être partagées : une échéance, un montant à prévoir dans le budget commun ou une décision de financement, plutôt que l’ensemble des éléments personnels visibles dans l’application. Cette séparation rend les échanges plus sains et limite les malentendus sur ce que chacun est réellement responsable de payer.
Un détail pratique mérite aussi de l’attention : l’application ne devrait pas être utilisée comme un bloc-notes pour inscrire des mots de passe, des codes ou des informations sensibles qui n’ont rien à y faire. Pour coordonner un foyer, mieux vaut garder les rappels généraux dans un agenda partagé et réserver l’application aux informations qu’elle est destinée à présenter. Cette organisation réduit le risque qu’un téléphone prêté à un proche expose plus de renseignements que prévu.
Une prise en main adaptée à un besoin précis
Je trouve l’approche de Creatis plus facile à comprendre lorsque l’on commence par une question concrète : « Quelle information concernant mon crédit dois-je vérifier aujourd’hui ? » ou « Quelle charge dois-je intégrer dans notre budget du mois ? » En partant d’un objectif précis, on évite de parcourir l’application sans savoir quoi chercher. Cette méthode est particulièrement utile pour les personnes qui ne sont pas à l’aise avec les outils financiers et qui se découragent face aux interfaces trop chargées.
La gratuité facilite l’essai, car elle permet de voir si l’application correspond à son besoin sans ajouter une dépense au budget. C’est un point appréciable pour un foyer qui cherche justement à réduire ses coûts fixes. Toutefois, gratuit ne veut pas dire que l’outil suffira à toutes les tâches. Je prévoirais toujours une solution complémentaire pour les dépenses qui ne relèvent pas directement du crédit : courses, transport, factures, épargne et achats occasionnels. Un simple tableau partagé peut déjà remplir ce rôle, à condition d’être mis à jour avec régularité.
Je conseille également de faire une première consultation à deux, lorsque l’application concerne un engagement commun. L’un peut poser les questions que l’autre oublie, tandis que chacun vérifie que les informations comprises sont les mêmes. Ensuite, les consultations peuvent rester individuelles si les responsabilités sont claires. Cette façon de procéder évite de transformer chaque ouverture de l’application en réunion familiale, tout en empêchant les décisions importantes de reposer sur une seule personne.
Pour une personne seule, l’usage est plus direct. Elle peut conserver l’application comme outil de suivi lié à Creatis et utiliser une autre méthode pour le reste de son budget. Je la trouve alors plus pertinente qu’une solution familiale complexe, car elle ne demande pas forcément de construire toute une organisation autour de plusieurs utilisateurs. Mais si l’objectif est de centraliser plusieurs banques, de catégoriser automatiquement chaque transaction ou de produire des analyses détaillées, il vaut mieux se tourner vers une application conçue spécifiquement pour cette mission.
Ce qu’il faut vérifier avant de lui confier son organisation financière
La première question à se poser est celle du périmètre. Creatis est une application de finance orientée vers la gestion budgétaire et les crédits, pas nécessairement un tableau de bord universel pour toutes les dépenses du foyer. Si vous avez besoin d’une vue complète de plusieurs comptes et de plusieurs utilisateurs, vérifiez dès le départ si son fonctionnement correspond à cette attente. Dans le cas contraire, vous risquez de l’utiliser pour une tâche qu’elle n’a pas vocation à remplacer.
La deuxième question concerne la fréquence de consultation. Une application financière n’est utile que si les informations qu’elle présente sont consultées au bon moment et replacées dans une décision concrète. Je préfère une vérification courte avant une échéance ou un engagement à des ouvertures répétées sans action derrière. Pour un foyer, la régularité compte davantage que la quantité de temps passée dans l’application.
La troisième porte sur la confiance entre utilisateurs. Une application ne peut pas régler un désaccord sur la répartition des charges. Si deux personnes ne savent pas qui paie quoi, le problème doit être clarifié dans une conversation ou dans un document partagé. Creatis peut donner un support à cette discussion, notamment lorsqu’un crédit doit être pris en compte, mais elle ne doit pas être utilisée pour surveiller discrètement les dépenses d’un proche.
Enfin, je garderais une trace indépendante des décisions importantes. Une note datée dans un agenda, un tableau de budget ou un dossier personnel peut compléter la consultation de l’application. Cela permet de se rappeler pourquoi une dépense a été acceptée, quelle part devait être assumée par chacun et à quelle date refaire le point. C’est un conseil peu visible dans une description de boutique, mais il fait une vraie différence dans l’usage quotidien d’un outil financier.
Mon avis sur la confiance et la maturité de l’outil
La présence de plusieurs dizaines de milliers d’installations montre que l’application a trouvé son public, tandis que sa note moyenne de 4,0 suggère une expérience appréciée mais perfectible. Je ne lirais pas cette note comme une garantie absolue. Dans la finance, la satisfaction dépend beaucoup du profil de l’utilisateur : une personne qui cherche uniquement à suivre un crédit peut être très satisfaite, alors qu’un utilisateur qui attend une gestion familiale complète peut rester sur sa faim.
Le fait qu’elle soit disponible depuis 2019 est rassurant sur son inscription dans le temps, mais cela ne suffit pas à déterminer si elle répond exactement aux habitudes actuelles de votre foyer. Les besoins changent : nouveau logement, séparation des finances, arrivée d’un enfant, changement de revenus ou multiplication des abonnements. Je recommande donc de l’évaluer sur votre situation réelle plutôt que sur son ancienneté ou sur sa note seule.
Je serais aussi attentif à la manière dont chaque membre du foyer interprète les chiffres affichés. Un montant consulté dans une application peut être exact tout en étant mal compris : reste à payer, échéance à venir, dépense déjà engagée ou somme réellement disponible ne désignent pas la même chose. Avant de prendre une décision, il faut reformuler ensemble ce que l’on regarde. Cette étape est particulièrement importante lorsque l’application est consultée par quelqu’un qui débute dans la gestion financière.
À qui je recommande Creatis, et dans quels cas je choisirais autre chose
Je recommande cette application à une personne qui entretient une relation avec Creatis et qui veut un accès pratique à la gestion de son budget ou de ses crédits. Elle peut aussi convenir à un couple qui souhaite intégrer un financement dans une routine budgétaire commune, sans prétendre centraliser toute sa vie financière. Sa gratuité est un avantage pour tester cette organisation, et son positionnement ciblé évite parfois la complexité des applications qui veulent tout faire.
Je la conseillerais moins à une famille qui cherche des comptes séparés pour chaque membre, des permissions adaptées à l’âge, des alertes familiales détaillées ou un historique commun des achats quotidiens. Je ne lui attribuerais pas non plus le rôle d’un outil d’éducation financière autonome pour un enfant. Dans ces situations, une application de budget partagé ou un tableau familial avec des règles d’accès explicites sera plus adapté, tandis que Creatis pourra éventuellement rester l’outil consacré au crédit.
Elle n’est pas non plus le meilleur choix pour quelqu’un qui veut comparer de nombreux produits financiers, suivre des investissements ou analyser automatiquement toutes ses banques. Un service spécialisé dans l’agrégation ou le suivi patrimonial répondra mieux à ces attentes. Le bon choix dépend donc moins de la note que de la question que vous voulez résoudre : suivre un sujet Creatis de façon pratique, ou administrer l’ensemble d’un foyer avec des fonctions de collaboration avancées.
Après mon essai, je retiens surtout son intérêt comme outil ciblé et complémentaire. Son meilleur usage consiste à relier une information de crédit à une décision budgétaire claire, puis à discuter de cette décision avec les personnes concernées. Elle peut rendre un échange plus concret, aider à éviter les oublis et offrir un accès gratuit à un service financier précis. En revanche, elle ne doit pas être confondue avec un système complet de comptes familiaux, ni avec une solution de confidentialité entre plusieurs utilisateurs d’un même téléphone.
Pour un foyer, je commencerais par une petite routine : définir qui consulte, quelles informations doivent être partagées, quand faire le point et où conserver les rappels communs. Après quelques semaines, il devient facile de voir si l’application simplifie réellement la coordination ou si elle ajoute une étape de plus. Dans le premier cas, elle mérite sa place sur le téléphone. Dans le second, je garderais Creatis pour son rôle financier précis et je confierais le budget quotidien à un outil mieux conçu pour le partage.
Mon verdict est donc favorable, mais volontairement mesuré. Creatis - Le Pouvoir d'Agir est une application gratuite de finance qui peut accompagner efficacement le suivi d’un budget ou d’un crédit lorsque le besoin reste bien défini. Elle est particulièrement intéressante pour un adulte seul ou pour un couple capable de fixer ses propres règles de partage. Pour une gestion familiale très détaillée, avec plusieurs profils et une coordination permanente, je choisirais une solution complémentaire. Utilisée avec cette limite en tête, elle devient un outil pratique plutôt qu’une promesse trop large.
Les meilleurs aspects de Creatis - Le Pouvoir d'Agir
Points à garder à l’esprit concernant Creatis - Le Pouvoir d'Agir
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Creatis - Le Pouvoir d'Agir
Qu’est-ce que l’application Creatis – Le Pouvoir d’Agir ?
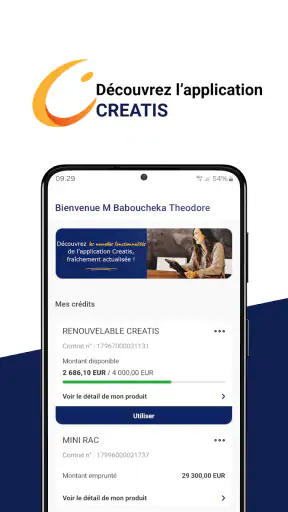
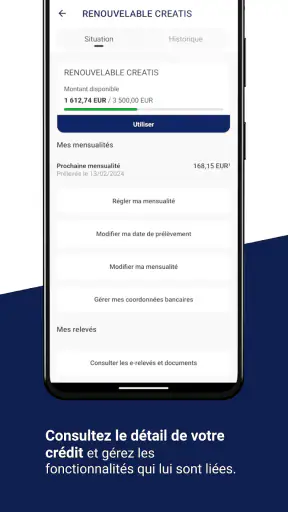
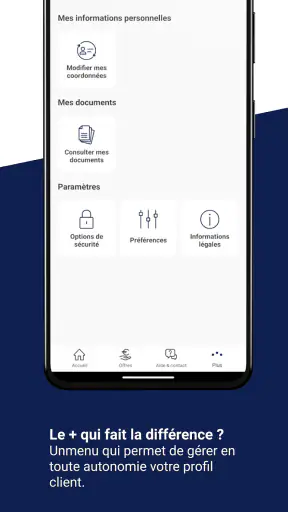
Creatis – Le Pouvoir d’Agir est une application destinée aux clients de Creatis, permettant de suivre et de gérer plus facilement leurs crédits et leurs services financiers depuis un smartphone. Après connexion, l’utilisateur peut généralement consulter ses informations personnelles, visualiser ses échéances, accéder à ses documents et effectuer certaines démarches à distance, sans devoir contacter systématiquement le service client.
Comment se connecter à Creatis – Le Pouvoir d’Agir pour la première fois ?
Pour utiliser l’application, il faut disposer d’un contrat ou d’un espace client Creatis et renseigner les identifiants demandés lors de la connexion. Selon votre situation, une procédure d’activation ou de création de compte peut être nécessaire. Il est recommandé de télécharger l’application uniquement depuis la boutique officielle, puis de suivre attentivement les instructions affichées. En cas d’oubli, les options de récupération prévues dans l’application peuvent aider à réinitialiser l’accès.
Quelles opérations peut-on effectuer avec Creatis – Le Pouvoir d’Agir ?
L’application permet principalement de consulter ses contrats, son solde, ses prochaines échéances et l’historique des opérations disponibles dans l’espace client. Elle peut également donner accès à des documents, à des informations de contact et à certaines demandes administratives. Les fonctionnalités exactes peuvent varier selon le type de contrat, le profil de l’utilisateur et les services activés. L’application ne remplace toutefois pas nécessairement toutes les démarches nécessitant un conseiller.
L’application Creatis – Le Pouvoir d’Agir est-elle sécurisée ?
Comme toute application financière, Creatis – Le Pouvoir d’Agir utilise des mécanismes d’authentification et de protection destinés à sécuriser l’accès aux données personnelles et contractuelles. Pour limiter les risques, il est conseillé d’utiliser un code de déverrouillage sur le téléphone, de ne jamais communiquer ses identifiants et d’éviter les réseaux Wi-Fi publics lors des opérations sensibles. Vérifiez également régulièrement les mises à jour et ne téléchargez pas de version provenant d’une source inconnue.
Que faire si l’application Creatis – Le Pouvoir d’Agir ne fonctionne pas ou si mes informations sont incorrectes ?
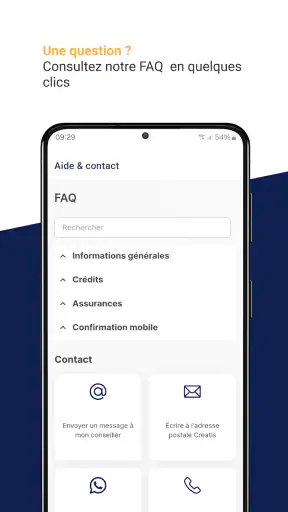
En cas de problème de connexion, commencez par vérifier votre accès Internet, vos identifiants et la disponibilité d’une mise à jour dans Google Play ou l’App Store. Fermer puis relancer l’application peut aussi résoudre un dysfonctionnement temporaire. Si une échéance, un contrat ou un document semble incorrect, évitez de multiplier les tentatives et contactez directement Creatis par ses canaux officiels afin de faire vérifier votre dossier et d’obtenir une assistance adaptée.











